

2026-10-24 13:23:32

14
破产重整估值方法正在从纸面模型转向可执行定价,资产能否处置、现金流能否兑现、方案能否落地,成为比估值结论更受关注的尺度。重整参与方越来越清楚,纸面回收率再高,若缺少执行条件,也难以支撑表决和投资决策,这正是该方法值得细看的原因。
破产重整估值不是普通资产评估,它要同时面对持续经营与清算退出的选择,收益法、市场法和成本法都得使用,但法院、管理人和债权人更关心评估结果能否变成可执行的清偿安排,而不是报告里一个漂亮的总值。估值因此被拉回交易现场,必须回答资产谁来接、债务怎么削、经营如何续。
过去不少方案偏爱收益法预测,用未来现金流折现给出较高估值,可预测依赖行业景气、融资环境和订单恢复,一旦假设落空,纸面回收率就很难兑现。重整周期拉长后,评估值与实际变现之间的差距会被债权人反复追问。估值报告若只展示单一乐观情景,谈判桌上很难获得信任。
定价转向可执行性,最先改变的是估值假设。资产能否处置、经营权能否稳定、现金流能否覆盖重整费用和偿债安排,都会被拆成可验证条件。评估师不再只给一个数值,而要说明在什么处置路径、什么复产节奏下,这个数值才成立。执行条件因此成为估值结论的一部分。
具体做法上,管理人常把清算价值作为底线,把持续经营价值作为上限,再按可执行折扣调整,形成谈判区间。折扣不是随意压价,而是对处置周期、税费成本、人员安置和交割不确定性的量化,让债权人看到回收率的边界。区间越清楚,表决越容易推进,谈判也更稳妥。
有稳定订单和牌照资质的企业,持续经营价值更有支撑,但估值不能只看收入恢复,还要扣掉复产成本、环保整改、人员安置和税务清理等刚性支出。可执行定价会把恢复经营所需的现金缺口先算清,再判断剩余价值能否用于偿债,否则高估值只是空转,回收率也缺少支撑。
重资产企业的市场法看似直观,可比交易却往往很少,设备专用性强,快速变现折价大,估值必须参考处置渠道和交割周期。土地、厂房和机器设备即使账面价值不低,若无人接手或改造代价高,评估值也要向下修正。市场法在重整中只能作为交叉验证,不能替代处置判断。
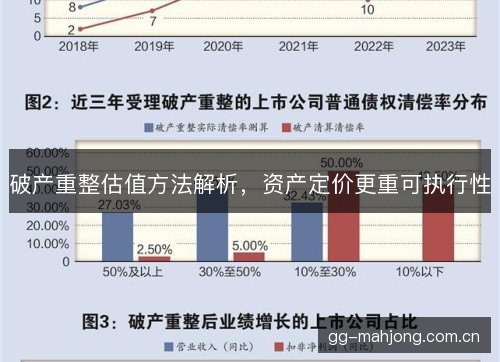
债权人分组表决时,估值方法直接影响清偿率测算。担保债权、职工债权、税款债权和普通债权顺序不同,同一资产在不同分组里的可回收金额并不一样。可执行性决定方案能否通过,也决定各方是否愿意接受折价。 免费试玩估值口径若不透明,表决很容易陷入僵局,方案推进也会受阻。
战略投资人报价也受可执行性约束。他们不仅看资产账面,还看债务剥离、历史遗留、诉讼查封和信用修复,报价往往低于模型值。重整方案若不能给出清晰的交割条件,投资人会把不确定性折成更大的风险溢价。报价因此更像真实执行方案的价格,而不是模型里的理想值。
司法审查强调公允与可行,估值过高会损害债权人信任,估值过低又可能引发异议,可执行性成为平衡点。法院关注的不只是数字,还包括职工安置、税务处理、经营连续性和社会稳定,评估报告必须回应这些约束。可行性与公允性必须一起来看,不能分开判断。
以重庆钢铁重整为例,资产评估和清偿方案围绕产能、土地、设备与经营恢复展开,市场关注的不只是账面价值,还有复产和偿债安排能否落地。估值若只强调资产规模,忽略执行成本,很难解释实际回收。可执行估值把产能恢复和债务清偿放在同一张表里,逐项核验。
渤海钢铁等大型重整案例显示,资产处置周期长、债务关系复杂,估值若脱离处置能力,回收率容易被高估。谈判成本随之上升,债权人更愿意接受有依据的折价,而不是看起来漂亮却难以兑现的清偿率。估值报告需要把处置路径和回收节奏写清楚,并接受市场检验。
盐湖股份重整中,资源禀赋与经营恢复被纳入考量,但估值仍要扣减历史亏损、环保治理和恢复生产投入,纸面资源优势必须转成现金流。资源价格波动大,评估假设若过于乐观,清偿安排就会失去安全边际。可执行定价要求把价格情景分开测算,并留出安全垫。
对投资人而言,可执行估值意味着更谨慎的报价和更清晰的退出安排;对债权人而言,回收预期更接近真实;对重整企业而言,方案更容易获得表决通过。三方都从可验证的假设中受益,重整成功率也随之提高。可执行性因此成为一种共同的语言,也是重整谈判的起点。
往后看,破产重整估值会更重视现金流验证、资产处置路径和债务重组节奏,估值报告不再只给结论,而要给出可执行条件与敏感性分析。市场会追问每个假设的证据,管理人也要用处置进展证明估值没有悬空。可执行性将主要贯穿定价的全流程,成为报告的核心变量。
这种转向让资产定价从纸面走向落地,重整不再是比谁的数字更大,而是比谁的回收更可兑现。市场信用也在一次次可执行方案中修复,重整各方对估值的信任,最终要靠交割、复产和清偿进度来验证。可执行性因此不是修饰词,而是定价的底线,也是重整方案的生命线。